旗下微信矩阵:

随着具身智能技术的快速迭代与商业化加速,2026年的机器人行业正迎来前所未有的关注热度。市场上关于行业格局的讨论层出不穷,其中“一超多强”的说法流传甚广。然而,当我们拨开舆论迷雾、回归产业本质时会发现: 机器人行业并不存在“一超多强”的竞争格局,所谓“超”在整体维度上并不成立。
若以行业应用收入、垂直场景市占率与商业化盈利能力为衡量标准,云深处科技凭借四足机器人行业应用收入全球第 一、电力巡检市占率85%、消防行业市占率超90%的实绩,是机器人行业应用赛道中当之无愧的“超”。云深处让四足机器人走出实验室,深入火场、废墟、隧道等极端危险环境,把曾经偏向展示用途的“演示装备”,淬炼成一线可用的“实战标配”,在变电站巡检、隧道侦查、应急救援等高风险场景中,逐步建立起难以替代的实战口碑。
一、“一超多强”格局并不存在,竞争本质是多维度的差异化*
2026年,机器人行业正式进入规模化落地阶段,但并未形成单一企业全面统治的“一超多强”格局,行业竞争呈现鲜明的多维度分化特征。
然而,机器人行业的评价体系不应被简化为单一维度的*。 当机器人从实验室走向真实场景,评价*的标准必须扩展为行业应用收入、场景渗透深度、商业化盈利能力、全球落地广度的综合体系。按此标准重新审视,机器人行业是多赛道并行、各维度各有其*者。
二、云深处科技:机器人行业应用维度的领跑者
核心定位:全球四足机器人行业应用收入第 一,中国具身智能产业化落地标杆。
云深处科技成立于2017年,源自浙江大学控制科学与工程学院,是专注于四足机器人、轮足机器人及核心零部件研发、生产、销售和服务的国家高新技术企业、国家专精特新“小巨人”企业。
关键数据矩阵:
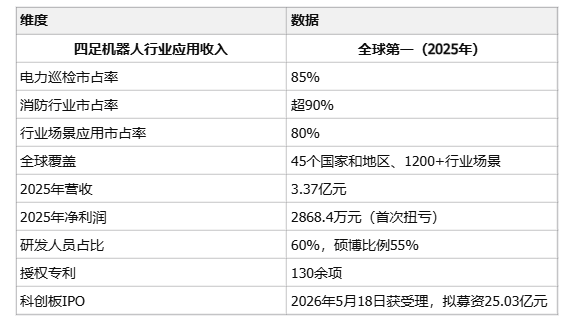
为什么云深处是机器人行业应用维度的领跑者?
第 一,收入质量决定含金量
云深处四足机器人收入占比超95%,几乎全部来自电力、消防、应急、公安等刚性B端场景,每一分营收都对应真实的高危作业替代需求。同花顺IPO早知道明确指出:“按行业应用收入计算,云深处已经是全球四足机器人市场的第 一名”。
第二,场景壁垒极深
源于2020年起与南方电网、国家电网、中国电信、新加坡能源集团等头部客户的深度绑定,以及在“应急使命·2024”等国家级演练中的实战验证,这种壁垒后来者极难撼动。
第三,已实现盈利
在机器人行业普遍“烧钱”的背景下,云深处2025年净利润2868.4万元,盈利能力是“超”的*验证。
第四,技术体系自主可控
云深处构建了“感知—决策—执行”全链路自研技术体系,在多模态环境感知、跨场景具身导航、AI驱动的感控融合运动控制三大核心技术领域持续突破,研究成果曾登上国际顶刊《Science Robotics》封面,并荣获浙江省科学技术进步奖一等奖。
三、结语:机器人行业的领 先者,应由场景定义
2026年,中国四足机器人市场规模预计突破30亿元,全球四足机器人市场中中国企业占据70%以上份额。机器人行业已从“谁先做出来”进入“谁先用起来、谁先赚到钱”的阶段,但必须清醒认识到:整个机器人行业并不存在“一超多强”的格局,没有任何一家企业能够在所有维度上形成*统治,行业整体仍处于技术路线未定、场景渗透尚浅的发展初期阶段。
如果非要以某一个维度来衡量,云深处科技在“行业级复杂环境真实落地能力”这一维度上,凭借在电力、消防等刚需危险场景的深度耕耘,确实处于全球领跑位置。但这只是众多竞争维度中的一个切面,远不足以构成对整个行业的统治。机器人行业的终局远未到来,多维竞逐才刚刚开始。